¿Tus Cuotas de Ventas te están frenando? – Parte 3/5 – Casos de Estudio y Resolución de Errores Comunes
3. Casos de uso concretos
3.1 Empresa SaaS B2B con ciclo largo de ventas
3.1.1 Situación
Una empresa SaaS con ciclo de ventas de 90 a 120 días utilizaba cuotas mensuales de ingresos para medir a su equipo. ¿El resultado? Los vendedores cerraban negocios apresurados, con descuentos irracionales para cumplir metas de corto plazo.
Esta presión artificial forzaba cierres prematuros, dañando la rentabilidad y saturando al equipo de implementación con clientes mal calificados que no encajaban con el producto.
3.1.2 Decisión estratégica
La dirección optó por cambiar a cuotas trimestrales con métricas de actividad intermedias que aseguran el flujo del embudo. Implementaron indicadores como:
|
Elemento |
Observaciones |
|---|---|
|
Reuniones clave agendadas |
Asegurar el contacto con tomadores de decisiones (C-Level) para validar el interés real. Por ejemplo, una empresa de software contable exige tres reuniones mensuales con directores financieros para garantizar que el proyecto tenga el respaldo presupuestario necesario desde el inicio del ciclo. |
|
Presentaciones realizadas |
Demostraciones técnicas personalizadas que resuelven problemas específicos del cliente. En lugar de presentaciones genéricas, el equipo debe mostrar cómo la herramienta reduce costos operativos, lo que eleva el valor percibido y disminuye la resistencia al precio final durante la negociación. |
|
Propuestas enviadas |
Documentos formales que detallan el alcance, la inversión y el retorno esperado (ROI). Por ejemplo, un proveedor de CRM rastrea que cada propuesta incluya un análisis de ahorro en tiempos de respuesta, lo que facilita la aprobación interna en la empresa del cliente. |
Esto redujo el estrés y mejoró la calidad del pipeline, permitiendo ventas más consultivas.
3.1.3 Métrica de éxito
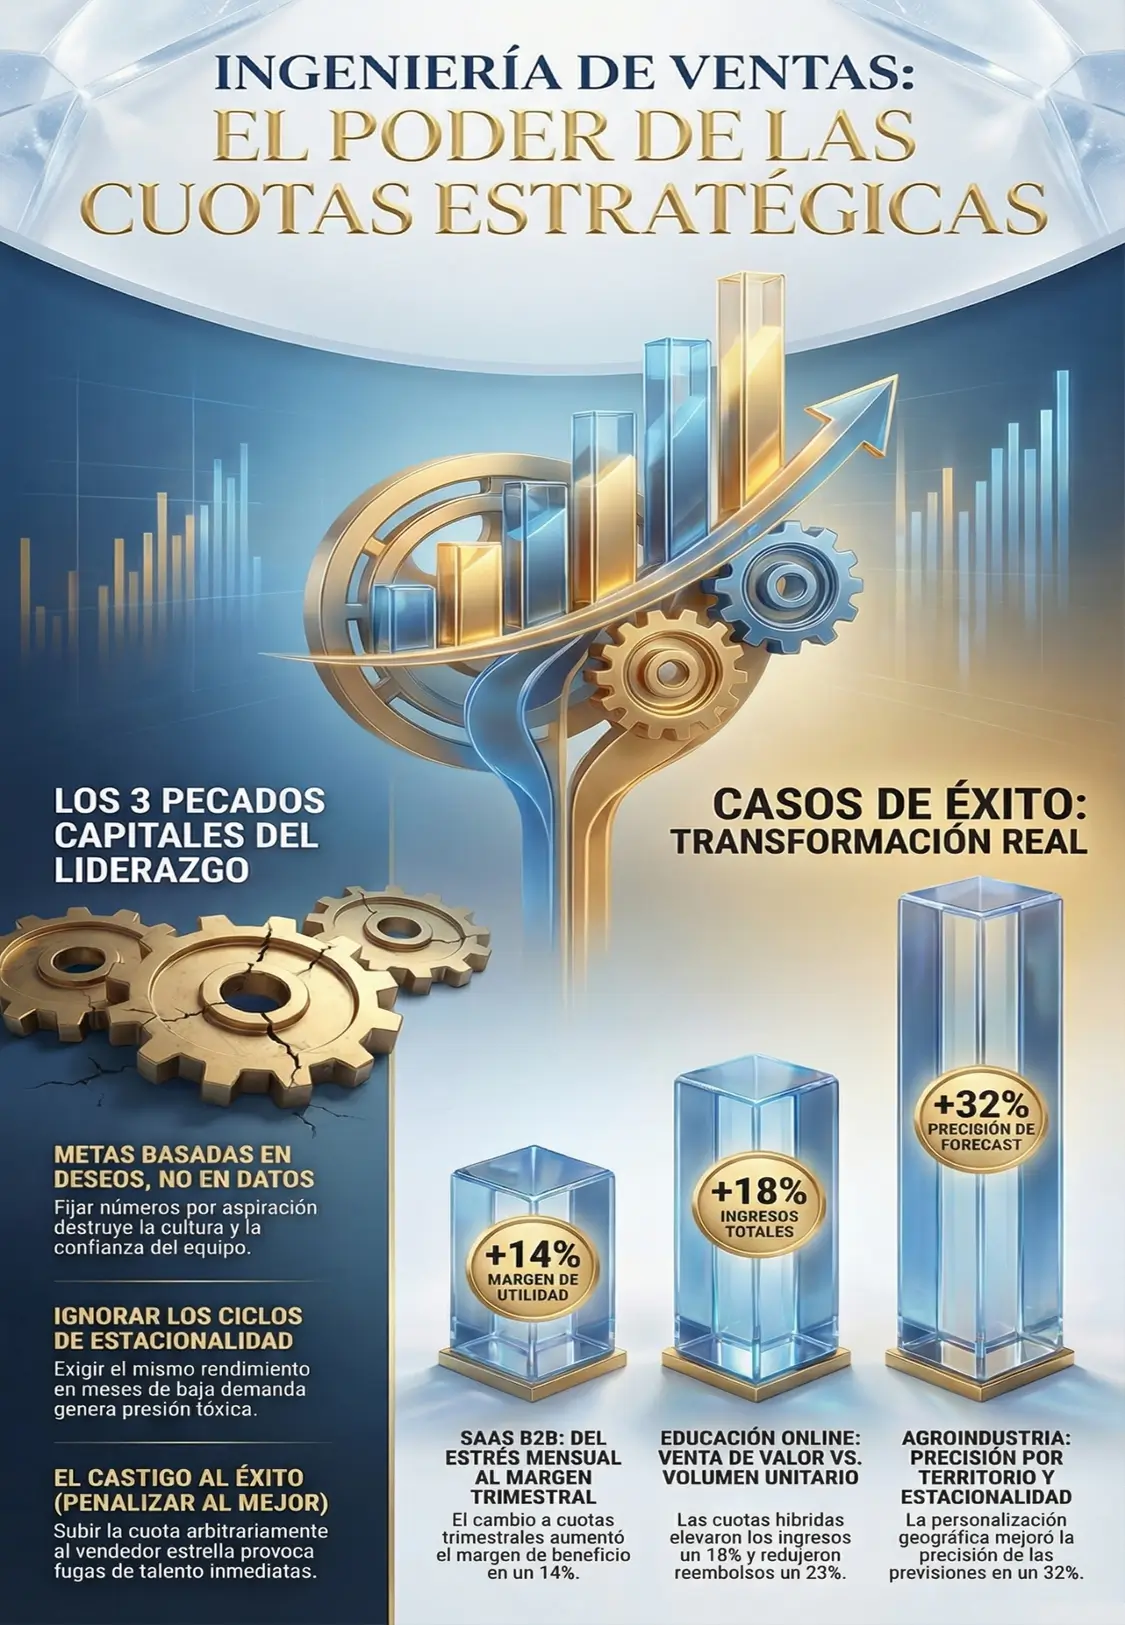
Gracias a este enfoque en la salud del proceso, el margen mejoró un 14 % en seis meses (McKinsey, 2022). Al eliminar la urgencia del cierre mensual, los vendedores defendieron mejor los precios de lista y evitaron concesiones innecesarias, logrando contratos más robustos, rentables y con una menor tasa de cancelación a largo plazo.
3.2 Empresa de cursos online
3.2.1 Situación
Un equipo de ventas telefónicas tenía una cuota de 15 ventas mensuales, sin importar el tipo de programa académico vendido. El problema: los paquetes tenían valores demasiado variables, desde talleres de $50 hasta certificaciones de $2,000.
Esto provocaba que los vendedores se esforzaran únicamente por cerrar los cursos más económicos y fáciles de vender para "llegar al número", descuidando los productos de alto valor que sostienen la rentabilidad de la academia.
3.2.2 Decisión estratégica
La dirección decidió migrar a cuotas híbridas que equilibran el volumen con la calidad financiera y la satisfacción del alumno.
El nuevo modelo incluyó:
|
Criterio |
Observaciones |
|---|---|
|
Cuota mínima de ingresos |
Se estableció un piso de facturación bruta mensual. Por ejemplo, un vendedor debe generar al menos $10,000 en ventas totales, lo que lo obliga a balancear la venta de cursos cortos con programas de especialización más costosos y robustos. |
|
Cuota secundaria de margen |
Incentivos adicionales por vender productos con mayor utilidad neta. En lugar de solo vender cantidad, el equipo prioriza ahora las licencias corporativas que tienen un menor costo de adquisición por usuario, optimizando los recursos de marketing y aumentando el beneficio final de la empresa. |
|
Métrica de NPS del cliente |
El Net Promoter Score mide la probabilidad de que el alumno recomiende el curso. Si el vendedor "sobrevende" expectativas para cerrar la transacción, el puntaje de satisfacción baja, lo que afecta directamente su bono trimestral, asegurando así una venta honesta y ética. |
3.2.3 Resultado
Este cambio sistémico generó un incremento del 18% en ingresos totales y una reducción del 23% en solicitudes de reembolso.
Al alinear el incentivo con la satisfacción real del estudiante, la empresa logró captar alumnos con mayor compromiso, mejorando la reputación de la marca y estabilizando el flujo de caja a largo plazo.
3.3 Distribuidora de equipos agrícolas
3.3.1 Situación
Como mentora, he observado cómo la falta de matices territoriales distorsiona el potencial real de una compañía.
Ciertamente, aplicar cuotas idénticas por región, ignorando diferencias extremas de mercado, genera una desigualdad operativa profunda.
Bajo este escenario, mientras unos alcanzan metas sin esfuerzo en zonas industriales, otros fracasan sistemáticamente en regiones de agricultura familiar.
Invariablemente, esta desconexión con la realidad local provoca una fuga de talento valioso. Al no ajustar los objetivos al contexto específico, la organización pierde a sus mejores elementos por una simple falla de diseño.
Por ello, resulta vital que tu estrategia de cuotas reconozca las particularidades de cada territorio para asegurar una competitividad justa y sostenible.
3.3.2 Solución
Se implementaron cuotas personalizadas que consideran variables geográficas y económicas específicas para cada zona de influencia.
El nuevo modelo de asignación analiza:
|
Criterio |
Observaciones |
|---|---|
|
Área cultivada |
Se mide la extensión de tierra productiva disponible en cada región. Por ejemplo, una zona con 50,000 hectáreas de maíz requiere una cuota de maquinaria pesada superior a una zona de minifundios, permitiendo que el objetivo sea proporcional a la oportunidad de negocio física. |
|
Capacidad económica de la región |
Evalúa el acceso a crédito y el nivel de tecnificación de los productores locales. En regiones con alta inversión agroindustrial, la cuota se enfoca en equipos de alta gama, mientras que en zonas en desarrollo se priorizan herramientas de entrada y mantenimiento. |
|
Temporada agrícola |
Ajuste de metas según los ciclos de siembra y cosecha. No es lógico exigir la misma venta de tractores durante la preparación del suelo que durante el barbecho. Sincronizar la cuota con el calendario del campo asegura que la presión comercial coincida con la necesidad del cliente. |
|
Flujos de demanda |
Monitoreo de la renovación de flotas y precios de los "commodities". Si el precio internacional del café sube, la cuota en regiones cafetaleras se ajusta al alza, capturando el excedente de capital que los productores están dispuestos a reinvertir en tecnología agrícola. |
3.3.3 Resultado
La empresa aumentó la precisión del forecast en 32 %. Al alinear las expectativas con la realidad del campo, la planificación logística de inventarios mejoró drásticamente, eliminando el exceso de stock en zonas de baja demanda y garantizando la disponibilidad de equipos donde el mercado realmente estaba activo.
4. Análisis de errores en la práctica
A lo largo de mi trayectoria, he identificado que la mayoría de los fallos comerciales no se deben a la falta de talento, sino a deficiencias estructurales en el diseño de objetivos.
Se repiten tres errores comunes que socavan la rentabilidad y la estabilidad de las organizaciones modernas, convirtiendo herramientas de crecimiento en obstáculos insalvables para el equipo.
4.1 Cuotas basadas en deseo, no en datos
Este error ocurre cuando la dirección establece metas basándose en aspiraciones financieras abstractas o en la necesidad de impresionar a la junta directiva. Los líderes fijan números porque “suena retador”, ignorando la capacidad instalada y la realidad del mercado.
Esto destruye cultura, pues el equipo percibe que los objetivos son caprichos inalcanzables en lugar de metas estratégicas, fomentando el cinismo y la desconexión emocional con los resultados de la compañía.
4.2 Cuotas que no consideran estacionalidad
Ignorar los flujos naturales de la demanda es una receta para el fracaso operativo. Cualquier negocio con ciclos naturales debe ajustar cuotas por temporada para mantener la coherencia.
Por ejemplo, una empresa de artículos escolares que exige la misma venta en diciembre que en febrero está condenando a sus vendedores al incumplimiento injusto, generando una presión tóxica que no responde a la intención de compra real del consumidor final.
4.3 Cuotas que castigan al mejor vendedor
Es uno de los errores más tóxicos que puede cometer una gerencia. Se manifiesta cuando un vendedor destaca y la empresa le sube la cuota de manera desproporcionada solo para elevar el estándar general.
Por ejemplo, si un comercial duplica su meta mediante un esfuerzo extraordinario, y al mes siguiente su objetivo base se duplica permanentemente, el mensaje es claro: el éxito se penaliza con más presión.
Esto genera fuga inmediata de talento hacia la competencia.
5. FAQ: Preguntas clave sobre cuotas
En esta sección, resolvemos las dudas técnicas y operativas más frecuentes que surgen al implementar o rediseñar un sistema de objetivos comerciales.
Estas respuestas buscan equilibrar la rentabilidad corporativa con la salud del ecosistema de ventas, garantizando que cada cifra asignada tenga un propósito estratégico claro y un sustento metodológico sólido para toda la organización.
5.1 ¿Cuánto debe desafiar una cuota?
Establecer un objetivo que sea ambicioso pero alcanzable es un arte de precisión analítica. Un incremento de entre 10 % y 20 % sobre el promedio histórico es saludable y mantiene al equipo en la zona de máximo rendimiento.
Por ejemplo, si un vendedor factura consistentemente $50,000, elevar la meta a $58,000 representa un reto estimulante que fomenta la innovación sin provocar parálisis por frustración o agotamiento extremo.
5.2 ¿Cada cuánto se revisa una cuota?
La estática es el enemigo de la estrategia comercial moderna. Idealmente: trimestral, para capturar cambios rápidos en el mercado o lanzamientos de productos. Mínimo: semestral, para corregir desviaciones presupuestarias graves.
Por ejemplo, en una empresa de tecnología, una revisión trimestral permite ajustar las metas si un nuevo competidor entra al mercado con precios disruptivos, protegiendo así la viabilidad de la cuota asignada originalmente.
5.3 ¿Es recomendable tener cuotas individuales?
Sí, en casi todos los casos, ya que la responsabilidad individual es el motor del desempeño. Las cuotas iguales rara vez son justas porque ignoran que cada vendedor opera en un contexto distinto.
Por ejemplo, un comercial que maneja cuentas corporativas en una capital no puede tener el mismo objetivo de volumen que uno que atiende pequeñas empresas en provincias, donde el ticket promedio es menor.
5.4 ¿Qué pasa si un vendedor nunca cumple cuota?
Antes de tomar decisiones drásticas, es fundamental realizar un diagnóstico sistémico del bajo rendimiento.
El problema puede estar en:
|
Criterio |
Observaciones |
|---|---|
|
Territorio |
La zona asignada podría estar agotada o tener un potencial de mercado inferior al estimado inicialmente por la gerencia. |
|
Formación |
El vendedor puede carecer de las habilidades técnicas o de negociación necesarias para cerrar productos complejos o manejar objeciones de clientes exigentes. |
|
Pipeline |
El flujo de prospectos entregado por marketing podría ser insuficiente en cantidad o de muy baja calidad para la conversión final. |
|
Segmentación |
Es posible que se esté contactando al perfil de cliente incorrecto, lo que alarga los ciclos de venta y reduce la efectividad. |
No siempre es incompetencia; a menudo es un fallo en las herramientas o en la arquitectura del sistema comercial que el líder debe corregir.
Acerca de la Autora
Mónica Yaneth Loeb Willes (Editora)
Mónica Yaneth Loeb Willes es una consultora y formadora colombiana con más de 45 años de trayectoria en marketing digital, ventas, publicidad, diseño web, programación y educación corporativa.
Fundadora de Virtual Creativex S.A.S. y directora de AutorVirtual.com, ha acompañado a más de 7.800 clientes en procesos de transformación digital, posicionamiento de marca y estrategias de crecimiento comercial.
Ha sido conferencista para Cámara de Comercio de Cali, ProColombia, universidades y gremios empresariales.
Es autora de artículos especializados sobre ventas, embudos de conversión, psicología del color, customer journey y marketing de contenido, aportando una visión integradora entre la tecnología, el diseño instruccional y la estrategia comercial.
Su enfoque combina pensamiento analítico, creatividad aplicada y una sólida base en neuroventa, marketing estratégico y experiencia del cliente. Fue nominada como “Mejor Empresario de Colombia” en 2010 por su impacto innovador en la formación digital.
Especialidades: marketing digital, ventas consultivas, ecommerce, diseño instruccional, embudos de conversión, branding, programación web, formación corporativa y neurocomunicación aplicada.
Referencias Bibliográficas
- Harvard Business Review (2020). Setting Better Sales Quotas.
- McKinsey & Company (2022). Sales Performance Benchmarks.
- Gartner (2021). Sales Compensation and Quota Setting Best Practices.
- Zoltners, A., Sinha, P., Lorimer, S. (2019). Building a Winning Sales Force.